


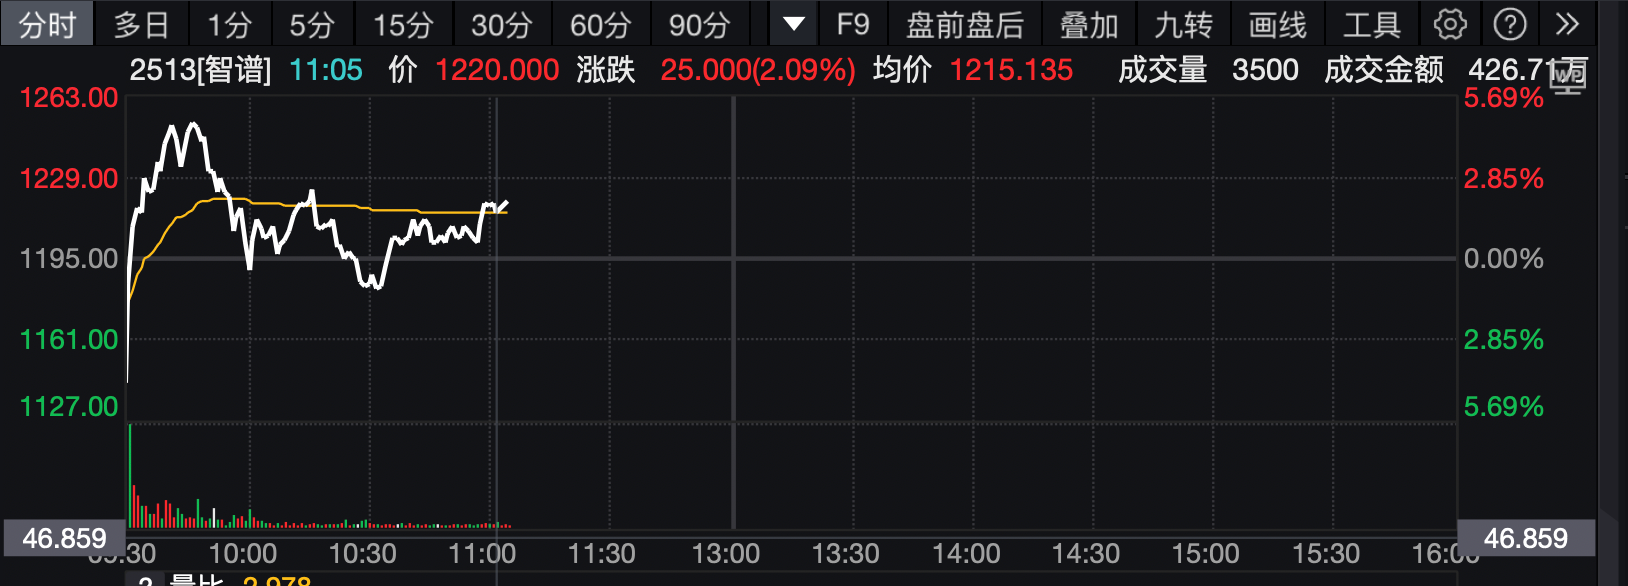
9月1日,智谱(2513.HK)港股盘前低开约4.4%。开盘后股价逐步回升,截至11时,股价1213港元,涨1.51%。
前一日,智谱发布2026年半年报。数据显示,上半年公司实现收入9.54亿元人民币,同比增长399.7%,超过2025年全年营收规模;期内亏损20.72亿元,同比收窄12.1%。
市场质疑主要聚焦营收不及预期。此前,包括摩根大通、瑞银、高盛等机构均给出超50亿元的年营收预测,其中高盛给出85亿元的激进预测。实际半年9.54亿元的收入意味着下半年需完成40亿至75亿元才能匹配上述预期。
机构给出高增长预期原因,主要基于市销率估值框架,以及对标Anthropic的营收爆发预测。摩根大通此前分析认为,市场已隐含智谱对标Anthropic高增长预期,即突破10亿美元ARR后,复制Anthropic在6个月内增长至50亿美元的扩张速度。
招银国际研报分析认为,尽管营收不及预期,但8月16亿美元ARR(年度经常性收入)及管理层给出的年底24亿美元目标为积极信号,维持买入评级。
智谱此次营收不及预期,侧面反映了中国大模型市场竞争的激烈程度。一方面,智谱定位为“中国版Anthropic”,但在模型能力上尚未与竞品拉开代际差。另一方面,月之暗面于7月发布Kimi K3后,摩根大通将智谱的长期估值框架从30倍下调至20倍,并将智谱的叙事从“持续的国产模型领导者”调整为“中国前沿AI实验室之一”。
电话会上,智谱管理层回应了外界质疑。董事会秘书肖磊表示,智谱的商业化演进本质是一条从卖工具到卖结果的路径。早期本地化部署阶段,客户购买的是需集成定制的工具;2025年起进入Coding阶段,编程能力提升推动API与订阅制Coding Plan快速增长,公司主动收缩本地化部署;今年迈入Agent与Co-work阶段,模型从调用走向任务交付。
支撑这一演进的是用户规模与基础设施效率的同步提升。截至8月,MaaS平台用户超740万,较年初增144%,付费日活增603%,前十大用户日均调用量增98倍。算力乘数较去年提升14倍,单位Token智能在提高。
这一商业逻辑成立的前提是模型推理成本持续下降,且竞争格局不出现颠覆性变化。然而,当前中国AI市场供给仍受算力约束,且竞品快速迭代,Kimi K3、DeepSeek - V4-Flash、Qwen3.8-Flash等模型更新迅速,给到开发者群体更多选择。在近乎饱和的竞争态势下,缺乏代际差领先性的模型厂商,定价权均会受到挤压。
好消息是,模型行业不再陷身价格战,据摩根士丹利研报,行业正从价格竞争转向以智能能力驱动的商业化,定价趋于理性、开源授权收紧、模型参数规模跃升三大结构性变化正同步发生。
智谱的方向没有错,同等智能的价格会持续下降,能打开新任务边界、显著提升任务成功率的模型仍有定价空间。但同时,不能创造出代际差优势的厂商,将持续陷入被动追赶的竞争。
举报 第一财经广告合作,请点击这里此内容为第一财经原创,著作权归第一财经所有。未经第一财经书面授权,不得以任何方式加以使用,包括转载、摘编、复制或建立镜像。第一财经保留追究侵权者法律责任的权利。如需获得授权请联系第一财经版权部:banquan@yicai.com 文章作者
吕倩
原创精选 相关阅读 期内亏损收窄,智谱强调收入构成转变并回应算力储备与行业竞争
单点榜单领先很快会被追平,重要的是以更低成本交付更高智能。
6996 昨天 21:16 港股“大模型双雄”股价下跌,稀缺性溢价正加速瓦解
投资者选择更多元后,资金将从集中配置转为主动分散。
10 11181 08-18 13:15 不卷万亿参数,智谱GLM-5.3侧重编程能力与网络安全
GLM-5.3的发布,恰逢全球大模型定价策略发生剧烈转向。
8670 08-14 16:34 DeepSeek涨价,谷歌降价:新模型限时五折
Flash快速上新,Pro却迟迟缺席。
5 17381 08-14 13:14 恒生科技指数启动扩容,资金或将被动减持互联网巨头?|市场观察
预计纳入更多人工智能硬件公司。
7 17102 08-12 18:09 一财最热 点击关闭巨人配资提示:文章来自网络,不代表本站观点。


